
13:00 (24.09.2026)
73
Жаҳон фармбозори: Қайси дори воситаларига талаб кескин ошмоқда?
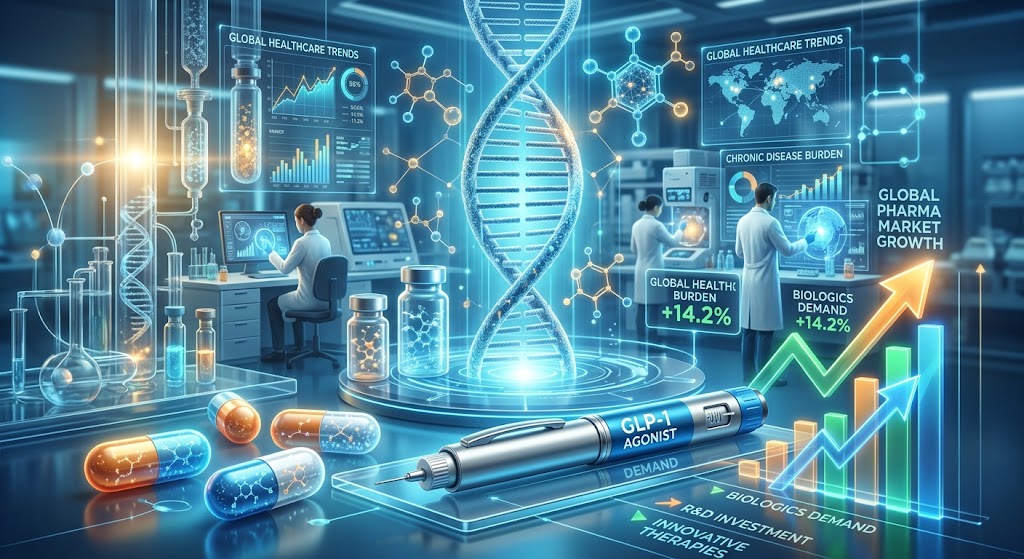
Глобал фармацевтика саноати мисли кўрилмаган ўзгаришлар даврини бошдан кечирмоқда. Статистик маълумотларга кўра, жаҳон фармбозори ҳажми йилига ўртача 5,8% – 6,1% ўсиш суръатини кўрсатиб, $1,72–1,88 триллион долларни ташкил этмоқда. Сўнгги йилларда айрим турдаги дори воситаларига бўлган талаб ва сотув ҳажми кескин даражада ошган.
Таҳлилчилар ва халқаро статистика маълумотлари асосида бугунги кунда дунёда энг кўп талаб қилинаётган ва тез ўсаётган фармацевтика йўналишларини тақдим этамиз.
- Метаболик революция: Семириш ва диабетга қарши дорилар (GLP-1)
Бугунги фармбозорнинг сўзсиз «қироли» — GLP-1 агонистлари синфига мансуб препаратлардир.
- Тренддаги препаратлар: Semaglutide (Ozempic, Wegovy) ҳамда Tirzepatide (Mounjaro, Zepbound).
- Бозор статистикаси: Ушбу тоифадаги дорилар бозори 2025–2026 йилларда $66–88 миллиард доллар атрофида баҳоланди ва йилига 30% дан ортиқ суръат билан ўсмоқда. Eli Lilly ва Novo Nordisk каби ишлаб чиқарувчиларнинг даромади айнан шу дорилар ҳисобига 2 баробардан зиёдга ортган.
- Ўсиш сабаби: Вазнни 15% дан 22% гача камайтиришдаги юқори самарадорлиги ҳамда юрак-қон томир хавфини 20% гача пасайтириши.
- Онкология: Иммуно- ва таргет терапия
Саратонга қарши воситалар фармацевтика бозоридаги энг йирик улушни эгаллаб келмоқда.
- Етакчи йўналишлар: Иммуно-онкология ва моноклонал антитаналар.
- Бозор статистикаси: Онкологик препаратлар глобал рецепт бўйича сотувларнинг 18%–19% қисмини ташкил қилади. Дунёдаги энг кўп даромад келтираётган блокбастер-дори — Keytruda (Merck) нинг ўзи йилига $25 миллиард доллардан ортиқ сотув ҳажмини кўрсатмоқда.
- Ўсиш сабаби: Глобал миқёсда саратон ташхиси сонининг ортиб бориши ва анъанавий кимётерапиядан кўра аниқ нишонга йўналтирилган (таргет) даволашга ўтилиши.
- Биологик препаратлар ва ген терапияси (Biologics)
Кимёвий синтез қилинган оддий таблеткалар даври ўрнига тирик ҳужайраларда етиштирилувчи мураккаб биологик молекулалар даври келди.
- Йўналишлар: ДНК/РНК терапияси, ген муҳандислиги маҳсулотлари ва моноклонал антитаналар.
- Бозор статистикаси: Биологик дорилар сегменти умумий бозорга нисбатан 2 баравар тезроқ ортмоқда ва яқин йилларда энг юқори йиллик ўсиш суръатини (CAGR) таъминлайди.
- Ўсиш сабаби: Аутоиммун (ревматоид артрит, псориаз) ва сурункали оғир хасталикларни фақат биологик воситалар билан назорат қилиш мумкинлиги.
- Юрак-қон томир тизими дорилари
Дунёда ўлимнинг асосий сабабчиси бўлиб қолаётган юрак-қон томир хасталиклари ушбу сегментдаги талабнинг доимий юқори бўлишини таъминламоқда.
- Оммабоп препаратлар: Янги авлод антикоагулянтлари (қон суюлтирувчилар), холестерин даражасини пасайтирувчи статинлар ва гипертонияга қарши комбинацияланган дорилар.
- Ўсиш сабаби: Глобал аҳолининг қариши ва камҳаракат турмуш тарзининг кенг тарқалиши.
- Орфан (камёб) касалликлар терапияси
Жуда кам учрайдиган генетик касалликларга мўлжалланган дори-дармонлар (Орфан дорилар) фармкомпаниялар учун янги стратегик марказига айланди.
- Бозор статистикаси: АҚШ (FDA) ва Европа (EMA) регуляторлари томонидан маъқулланаётган янги препаратларнинг деярли 50% га яқини айнан орфан статусига эга дорилардир.
- Ўсиш сабаби: Давлатлар томонидан бундай дори ишлаб чиқарувчиларга берилаётган солиқ ва патент имтиёзлари ҳамда уларнинг юқори таннархи.
Фармацевтика саноати симптоматик даволашдан (касаллик белгиларини бостириш) фундаментал ва манзилли даволашга ўтмоқда. Таҳлилчилар яқин йилларда бозор ўсишининг асосий локомотивлари айнан GLP-1 препарати, онкологик таргет терапия ва биологик воситалар бўлиб қолишини таъкидлашмоқда.